


Nahima Zobri
Head of Tax
 9 min.
Affectation de votre résultat en SASU – Que faire du bénéfice ?
Dans les six mois suivant la clôture de l’exercice comptable, l’associé unique d’une SASU approuve les comptes et décide de l’affectation du résultat. Qu’allez-vous faire du bénéfice : le conserver dans la société ou vous en distribuer une partie ? Pour situer cette décision dans le fonctionnement de votre société, consultez le guide de la SASU. Voyons ensuite comment répartir votre résultat entre réserves, report à nouveau et dividendes.
Mais avant tout, faites attention à vos disponibilités financières car un bénéfice dans une société ne s’associe pas systématiquement avec de la trésorerie. Vous devez vous assurer qu’en cas de distribution de dividendes ; vous disposez des moyens financiers pour payer au moins la Flat Tax.
Pour suivre les sommes réellement disponibles, consultez les règles relatives au compte bancaire obligatoire en SASU. Le suivi des encaissements et des paiements vous aide à vérifier la trésorerie avant de verser des dividendes.
Anticipez aussi les sommes à reverser au titre de la TVA. La déclaration de TVA en SASU dépend du régime applicable à votre société : ces obligations doivent être prises en compte dans votre prévision de trésorerie.
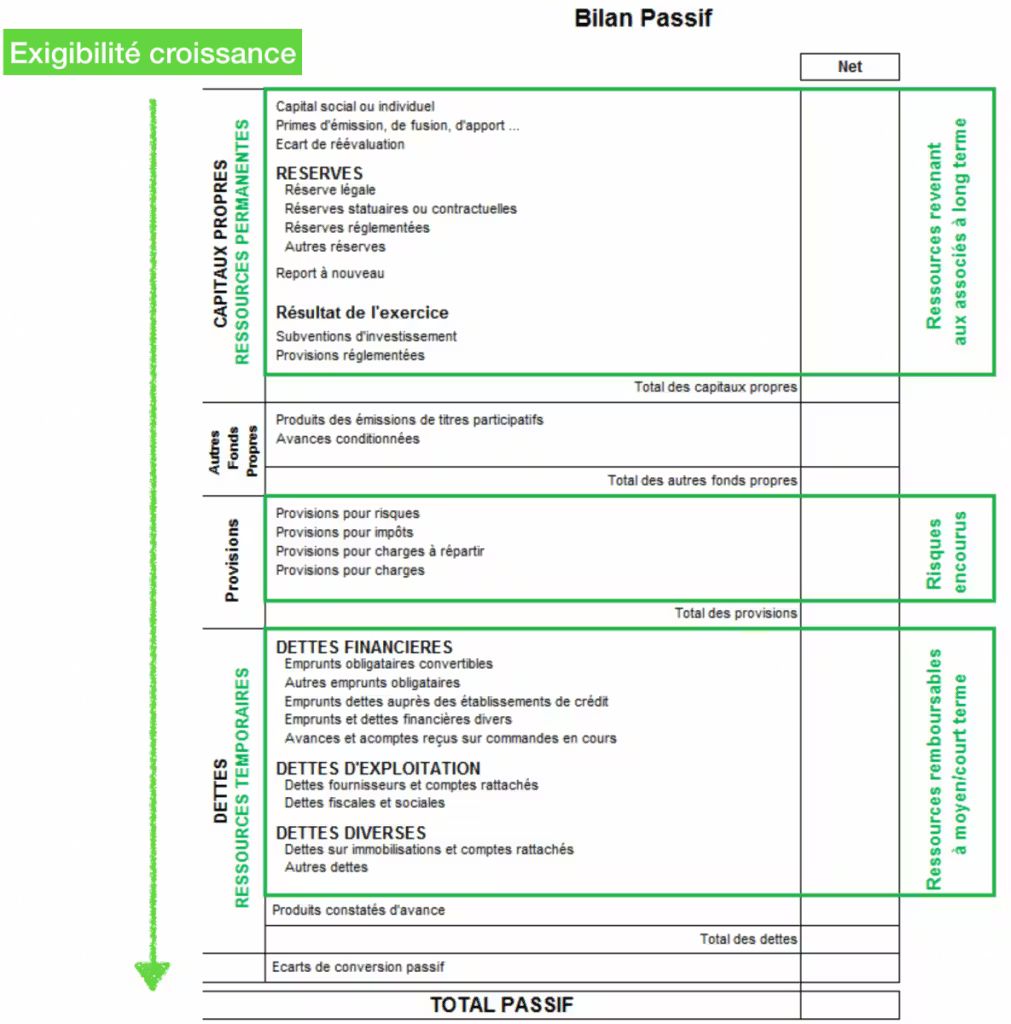
Où trouver le montant du résultat à affecter dans son bilan?
Avant de décider de l’affectation, les comptes doivent être établis dans le respect des obligations comptables de la SASU. Le résultat de l’exercice apparaît au passif de votre bilan, sur la ligne « Résultat de l’exercice » du tableau ci-dessous. S’il est bénéficiaire, son affectation peut combiner réserves, report à nouveau et dividendes, dans le respect des règles de distribution.
Pour anticiper les dépenses liées à la tenue des comptes et à la préparation du bilan, examinez le coût d’un comptable pour votre SASU. Ce budget doit être prévu dans la gestion de votre activité, avant de connaître le bénéfice annuel.
Distinguez également chiffre d’affaires et bénéfice. Les seuils en SASU peuvent modifier certaines obligations ou certains régimes applicables, mais ils ne déterminent pas à eux seuls le montant du résultat distribuable.
L’associé unique décide de l’affectation du résultat
En SASU, l’associé unique approuve les comptes et décide de l’affectation du résultat. Cette décision est formalisée selon les règles applicables aux décisions de l’associé unique. Il n’est pas nécessaire de réunir une assemblée composée de plusieurs actionnaires.
Si vous souhaitez être accompagné pour préparer les comptes et les documents nécessaires, comparez le coût d’un expert-comptable pour votre SASU en vérifiant les prestations comprises dans la mission. La tenue comptable, l’établissement du bilan et l’accompagnement juridique doivent être distingués dans le devis.

Ressource à télécharger
Optimisez votre rémunération de dirigeant de SASU / SAS
Les 10 leviers à activer
Une stratégie d'optimisation claire, spéciale dirigeant
Des actions concrètes à mettre en place avant votre prochain bilan
Le modèle d’affectation du résultat dans une SASU
Les explications fiscales sur les dividendes présentées ci-dessous concernent une SASU soumise à l’impôt sur les sociétés. Si vous envisagez l’option pour l’IR en SASU, le bénéfice est imposé au niveau de l’associé, même lorsqu’il reste dans la société. Il faut donc distinguer la décision d’affectation du résultat de son traitement fiscal.
Le bénéfice d’une SASU se répartit dans cet ordre :
- Report à nouveau débiteur : si votre SAS a fait des déficits au cours des années précédentes, il faut d’abord que le bénéfice de l’année couvre ce report de déficit ;
- Réserve légale : si le montant de la réserve légale n’est pas encore égale à 10 % du capital, vous devez affecter 5% du bénéfice à la réserve légale. Par exemple, si votre capital est égal à 10 000 euros, la réserve légale devra à terme être égale à 1000 euros ;
- Dividendes, si vous le souhaitez ;
- Report à Nouveau représente ce qui reste. Autrement dit, la partie du résultat qui n’a été ni mise en réserve, ni distribuée. Ce report à nouveau demeure distribuable et sera rajouté à la somme théoriquement distribuable lors de la prochaine assemblée générale.
Pour information, vos dividendes en SASU peuvent être issus du bénéfice de l’année mais également des reports à nouveaux des années précédentes non encore distribués.
Autre point sur les dividendes. Vous pouvez très bien distribuer des dividendes en dehors de l’assemblée d’approbation des comptes. Dans ce cas, il faut quand même réaliser une assemblée générale et procéder à une distribution de dividendes.
Report à nouveau : mise au point
Avant tout, le report à nouveau se définit comme étant le compte destiné à enregistrer le résultat ou la partie du résultat dont l’affectation a été renvoyée par la dernière assemblée générale. Ainsi, comme vous l’avez lu, le report à nouveau peut être bénéficiaire (on parle de créditeur) ou déficitaire (débiteur dans ce cas).
Finalement, sur le plan juridique, le report à nouveau est très souvent utilisé comme un poste à caractère provisoire dont on ne connaît pas sa vocation future.
Vous décidez d’affecter votre résultat de SASU à travers une distribution de dividendes : conséquences ?
Les conséquences d’une distribution de dividendes sont différentes selon que les associés sont des personnes physiques (c’est à dire des particuliers) ou des personnes morales (autrement dit d’autres sociétés).
Dividendes versés à des personnes physiques
Les règles suivantes concernent les dividendes versés par une SASU soumise à l’impôt sur les sociétés à un associé personne physique fiscalement domicilié en France.
Pour les dividendes versés à compter du 1er janvier 2026, le prélèvement forfaitaire unique (PFU), aussi appelé Flat Tax, représente 31,4 % du montant brut : 12,8 % au titre de l’impôt sur le revenu et 18,6 % de prélèvements sociaux. Sauf dispense de l’acompte d’impôt, votre société retient ces sommes lors du versement. Pour 10 000 euros de dividendes bruts, elle prélève ainsi 3 140 euros et vous verse 6 860 euros.
La société déclare et reverse les prélèvements dans les quinze jours suivant la fin du mois du versement, au moyen du formulaire 2777-SD. Cette formalité nécessite une télédéclaration et un télépaiement : un simple virement accompagné de mentions ne suffit pas.
Vous devez également déclarer les dividendes bruts dans votre déclaration annuelle de revenus, effectuée l’année suivant leur perception. Pour une distribution éligible à l’abattement de 40 %, vérifiez le montant brut indiqué en case 2DC et l’acompte d’impôt déjà versé en case 2CK. Les prélèvements retenus par la société ne vous dispensent pas de cette déclaration.
Vous pouvez choisir le barème progressif de l’impôt sur le revenu en cochant la case 2OP lors de votre déclaration. Cette option est globale : elle concerne les revenus et les gains entrant dans son champ pour l’ensemble du foyer fiscal. Elle ne s’applique donc pas uniquement aux dividendes de votre SASU.
Avec cette option, les dividendes éligibles bénéficient d’un abattement de 40 % pour le calcul de l’impôt sur le revenu. Les prélèvements sociaux restent calculés sur le montant brut. Une fraction de la CSG peut également être déductible, sous conditions.
La dispense de l’acompte de 12,8 % est une démarche distincte. Pour les dividendes versés en année N, elle est possible si le revenu fiscal de référence de votre foyer en N−2 est strictement inférieur à 50 000 euros pour une personne seule ou à 75 000 euros pour un couple soumis à imposition commune.
La demande repose sur une attestation sur l’honneur remise à l’établissement payeur au plus tard le 30 novembre de l’année précédant le versement. Cette dispense laisse les prélèvements sociaux à payer et ne supprime pas l’impôt définitif sur les dividendes.
Comparez les deux modes d’imposition à partir de l’ensemble des revenus et des gains concernés de votre foyer. Le choix le plus avantageux dépend de votre situation fiscale.
Exemple comparatif : PFU ou barème progressif
Exemple avec le PFU en 2026
Votre SASU vous distribue 10 000 euros de dividendes bruts en 2026. Vous n’avez pas demandé de dispense de l’acompte d’impôt.
La société retient 1 280 euros au titre de l’impôt sur le revenu et 1 860 euros de prélèvements sociaux, soit 3 140 euros au total. Vous recevez donc 6 860 euros.
La société déclare et reverse ces prélèvements au moyen du formulaire 2777-SD. De votre côté, vous déclarez les 10 000 euros bruts au printemps 2027, au titre des revenus de 2026. Si vous conservez l’imposition au PFU, l’acompte de 1 280 euros couvre la composante forfaitaire d’impôt sur le revenu de ces dividendes.
Exemple avec le barème progressif et une dispense d’acompte
Votre SASU vous distribue 10 000 euros de dividendes bruts en 2026. Vous avez obtenu une dispense de l’acompte de 12,8 % dans les conditions et les délais requis.
La société retient uniquement les prélèvements sociaux de 18,6 %, soit 1 860 euros. Vous recevez donc 8 140 euros lors du versement.
Au printemps 2027, vous déclarez les 10 000 euros bruts et choisissez le barème progressif en cochant la case 2OP. Si les dividendes sont éligibles à l’abattement de 40 %, leur base soumise au barème est de 6 000 euros. Les prélèvements sociaux restent calculés sur les 10 000 euros bruts.
L’impôt définitif dépend des revenus et de la situation de votre foyer. Les 8 140 euros reçus ne représentent donc pas votre revenu net après toute imposition.
Sans dispense d’acompte, la société aurait également prélevé 1 280 euros d’impôt au moment du versement. Cette somme aurait ensuite été imputée sur votre impôt définitif, avec remboursement de l’excédent éventuel.
Dividendes versés à une autre société
Il n’y a pas de trop de complexité de distribution de dividendes vers une autre société française. Le montant brut et le montant net de dividendes sont identiques. Mieux, si la société bénéficiaire détient au moins 5 % des actions de la société émettrice des dividendes, elle bénéficie d’une quasi-absence de fiscalité. Ainsi, pour 10 000 euros de dividendes reçus, seuls 500 euros rentrent dans la base imposable. En supposant que la société paie un IS à 15 %, cela fait 75 euros d’impôt pour 10 000 euros de dividendes reçus. Il n’y a pas de formalité particulière hormis des conditions de remplissage spécifiques de la liasse fiscale.
Parallèlement, la société bénéficiaire doit réunir les conditions suivantes :
- Les titres détenus de la société fille doivent être conservés durant au moins 2 ans ;
- Ils doivent représenter au moins 5% du capital de la fille.
L’affectation du résultat à la réserve légale de la SASU
Les sociétés doivent affecter chaque année à la réserve légale 5 % du bénéfice net de l’exercice. Et ce jusqu’à ce qu’elle atteigne 10% du capital social. Cette affectation est obligatoire tant que la réserve légale n’atteint pas ce seuil de 10%.
Exemple d’affectation de votre résultat en SASU
Une société réalise un bénéfice de 10 000 euros, sans pertes antérieures à déduire. Son capital social est de 1 000 euros et sa réserve légale contient déjà 10 euros.
Le seuil de réserve légale à atteindre est de 100 euros, soit 10 % du capital social. La société affecte donc 90 euros supplémentaires à cette réserve. Ce montant suffit à atteindre le seuil, même si 5 % du bénéfice représentent 500 euros.
L’affectation du résultat en SASU et le report à nouveau
S’agissant de la part du bénéfice qui n’a pas été distribué sous forme de dividendes ou mis en réserve, celle ci est affectée en report à nouveau. Cela signifie que la société conserve ce bénéfice ; qui sera inscrit en comptabilité juste en dessous du capital social et des réserves.
Ainsi, le report à nouveau augmente les capitaux propres de la société. C’est un signe positif pour les lecteurs du bilan. Cela constitue également une nouvelle opportunité pour votre société qui peut un jour distribuer ce report à nouveau.
Si vous envisagez de dissoudre votre SASU, distinguez l’affectation annuelle du résultat des opérations de liquidation. Les bénéfices conservés dans les comptes ne correspondent pas automatiquement à une somme disponible à récupérer lors de la fermeture.
Pour compléter votre réflexion, consultez les conseils sur la rémunération du président de SASU. L’affectation du bénéfice doit s’inscrire dans une stratégie qui tient compte de vos besoins personnels et de la trésorerie de la société. Le statut et les possibilités de rémunération du président de SASU permettent de distinguer ses fonctions de dirigeant de ses droits éventuels en tant qu’associé.
Cette vidéo va droit au but : les bonnes pratiques pour répartir votre bénéfice entre réserves, report et dividendes.
Head of Tax
Nahima est fiscaliste chez Dougs. Véritable appui pour ses collègues et pour les clients, elle jongle entre veille, conseil et formation sur son sujet de prédilection (on vous le donne en mille) : la fiscalité !
En savoir plusCes articles peuvent vous intéresser
 Émilie Fatkic
 Nahima Zobri
 Nathalie Michel
 Nahima Zobri
 Nathalie Michel
 Émilie Fatkic